


À la 6ᵉ édition du Grand Salon de l’Agribusiness et du Digital (GSAD), la question du financement agricole a été associée à la connaissance du secteur par les financeurs eux-mêmes. Lors du panel consacré à la formation, à l’accompagnement et au financement d’une nouvelle génération d’entrepreneurs agricoles, Joël Kabuya, Directeur général adjoint d’Ecobank RDC, a souligné que les difficultés d’accès aux capitaux ne tiennent pas uniquement à la préparation des porteurs de projets, aux garanties ou à la qualité des dossiers. Elles résultent aussi d’un déficit d’information et de compréhension entre entrepreneurs et institutions financières.
Dans un secteur marqué par des cycles biologiques et saisonniers, des risques climatiques, des maladies, des ravageurs et des débouchés parfois incertains, le banquier doit lui aussi disposer des connaissances nécessaires pour évaluer correctement les activités agricoles. Pour Joël Kabuya, cette compréhension est indispensable pour mieux apprécier les risques et concevoir des produits financiers adaptés aux réalités des producteurs et des autres acteurs de la chaîne de valeur.
« Je vais peut-être vous choquer, mais je vais vous dire pourquoi justement il n’y a pas un accès assez large aux financements pour les opérateurs en agriculture, tout simplement parce qu’il y a ce qu’on appelle une asymétrie de l’information », a-t-il expliqué.
Son intervention a ainsi ressorti la nécessité de former non seulement ceux qui sollicitent les capitaux, mais aussi ceux qui sont appelés à les financer.
Quand le banquier ne maîtrise pas suffisamment les réalités agricoles

Dans l’agriculture, financer un projet ne revient pas à appliquer mécaniquement les mêmes critères qu’à une activité commerciale classique. Les cycles de production sont biologiques, les revenus peuvent être saisonniers et les risques dépendent de facteurs que l’entrepreneur ne contrôle pas toujours entre autres météo, maladies, ravageurs ou encore conditions de conservation et d’écoulement des récoltes.
Cette réalité explique, selon Joël Kabuya, pourquoi les banques ont historiquement davantage de facilité à intervenir dans la transformation agroalimentaire que dans certaines étapes situées en amont de la chaîne.
« La formation ne devrait pas se limiter seulement aux opérateurs en agriculture, mais également du côté du banquier », a-t-il insisté.
Pour lui, les établissements financiers doivent disposer de collaborateurs capables de comprendre les cycles agricoles, les risques spécifiques aux différentes filières et les mécanismes économiques propres à chaque activité. Une meilleure connaissance du secteur permettrait ainsi au banquier de mieux apprécier le risque et, surtout, de concevoir des produits correspondant réellement aux besoins des entrepreneurs.
Ecobank mise sur la formation de ses équipes
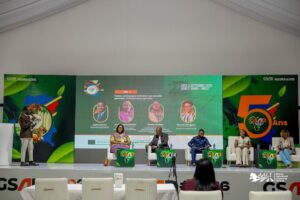 Cette nécessité n’est pas restée au stade du constat. Joël Kabuya a présenté l’expérience mise en place au sein d’Ecobank, notamment à travers son dispositif de formation basé à Lomé, au Togo.
La banque développe des formations avec des universités et des professionnels afin de renforcer les compétences de ses gestionnaires de comptes et analystes crédit sur les spécificités du secteur agricole.
Pour la RDC, une équipe composée de gestionnaires de comptes et d’analystes crédit a ainsi été envoyée en formation avant de revenir transmettre ces connaissances localement.
L’objectif est de disposer de professionnels capables de mieux accompagner une clientèle agricole appelée à prendre de plus en plus de place dans le portefeuille de la banque.
Cette montée en compétences accompagne d’ailleurs une volonté plus large d’Ecobank de développer son intervention dans le secteur. La banque a lancé un programme pilote de financement destiné aux entrepreneurs agricoles, avec une enveloppe annoncée de 5 millions de dollars, avec l’ambition de l’augmenter progressivement si les résultats sont concluants.
Une demande de financement doit d’abord raconter une activité viable
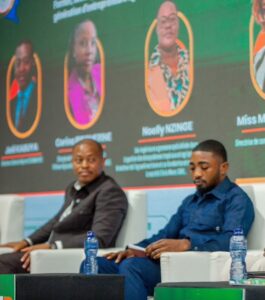 Mais si la banque doit mieux connaître l’agriculture, l’entrepreneur ne peut pas pour autant faire l’économie d’une préparation rigoureuse.
Comme dans tout dossier de financement, plusieurs éléments sont rapidement examinés notamment la rentabilité du projet, l’expérience de l’entreprise et le profil du promoteur.
Un projet peut présenter une capacité théorique de remboursement, mais la banque cherchera également à savoir qui se trouve derrière l’entreprise, quelle expérience possède cette personne et si elle a déjà démontré sa capacité à conduire une activité dans la durée.
Le parcours du promoteur devient ainsi un élément de confiance aussi important que les chiffres présentés dans le dossier.
Le débouché commercial, une information déterminante
 Dans le cas particulier de l’agriculture, une autre question est essentielle : à qui l’entrepreneur va-t-il vendre sa production ?
Pour Joël Kabuya, cette information devrait apparaître clairement dans les dossiers soumis aux banques. Produire ne suffit pas. Il faut démontrer l’existence d’un marché.
Un entrepreneur qui cultive du piment, du maïs ou du riz doit pouvoir identifier les acteurs auxquels il compte vendre. Dans l’agro-transformation, des contrats avec des hôtels, restaurants, cafés, supermarchés ou autres acheteurs peuvent apporter une visibilité supplémentaire au financeur.
« Quand vous venez pour être financés, il vaut mieux que votre projet montre tout de suite le débouché de votre production », a-t-il conseillé.
Cette logique permet de réduire une partie de l’incertitude qui entoure le financement agricole afin de savoir ce qui sera produit, mais surtout savoir où, comment et à qui la production sera écoulée.
Adapter le crédit aux cycles de l’agriculture
Il a souligné la difficulté du décalage entre la durée des ressources dont disposent les banques et les cycles de production agricole.
Une banque peut disposer de ressources à court ou moyen terme alors que certaines cultures nécessitent plusieurs mois, voire plusieurs années avant de générer des revenus. Une activité saisonnière, de son côté, ne peut pas nécessairement supporter les mêmes échéances mensuelles qu’une entreprise commerciale.
« Ce n’est pas à l’agriculteur de changer son cycle, parce que normalement ces cycles-là sont biologiques et ne peuvent pas être changés », a-t-il fait valoir.
La responsabilité revient donc aussi au secteur financier, appelé à développer des produits et services adaptés aux réalités agricoles tels que les crédits de campagne, les mécanismes saisonniers ou les financements tenant compte du calendrier de production.
Garanties, assurances et infrastructures : un risque à partager
La question des garanties demeure néanmoins centrale. Les produits agricoles sont parfois périssables et peuvent perdre rapidement leur valeur si les conditions de stockage ou d’évacuation ne sont pas réunies.
L’assurance peut alors jouer un rôle déterminant en couvrant certains risques liés à la production et aux conditions climatiques.
Mais pour Joël Kabuya, la réduction du risque ne peut pas reposer uniquement sur le banquier. Les institutions financières de développement, les pouvoirs publics et d’autres partenaires doivent également participer au partage du risque.
L’État a notamment un rôle à jouer dans la mise en place d’infrastructures permettant aux producteurs d’évacuer rapidement leurs récoltes, de les conserver et de les commercialiser dans de bonnes conditions.
Une route praticable, une infrastructure de conditionnement ou une capacité de stockage peuvent ainsi devenir, indirectement, des instruments de sécurisation du crédit.
Un financement agricole qui doit mobiliser plusieurs acteurs
Outre le rapport entre banque et entrepreneur, Joël Kabuya défend une approche plus systémique du financement.
Selon lui, aucun acteur ne peut répondre seul aux besoins de toutes les entreprises agricoles, quel que soit leur niveau de maturité. Les incubateurs peuvent intervenir auprès des projets plus jeunes et plus risqués. Les institutions de microfinance peuvent accompagner certaines entreprises auxquelles les banques classiques ne peuvent pas encore accéder. Les banques commerciales prennent ensuite le relais lorsque l’entreprise atteint un niveau de maturité suffisant.
À un autre stade, les banques de développement ou banques spécialisées dans l’agriculture peuvent apporter une expertise et des produits davantage adaptés aux cycles du secteur.
« Pour moi, le modèle optimal voudrait que tous ces acteurs-là jouent leur rôle pleinement », a-t-il souligné.
Cette complémentarité permettrait de construire un véritable parcours de financement, dans lequel l’entrepreneur ne serait pas contraint de rechercher immédiatement un financement bancaire alors que son projet relève encore d’un autre niveau d’accompagnement.
De l’incubation au financement bancaire, construire un parcours
Cette vision suppose donc de ne plus considérer le financement comme un acte isolé. L’entreprise évolue, grandit et change de besoins au fil du temps.
Une petite activité peut commencer avec la microfinance, consolider son modèle économique, développer sa clientèle et ensuite accéder à des financements bancaires plus importants. Le passage d’un acteur financier à un autre devient alors une étape naturelle de la croissance.
Mais cette progression doit également tenir compte du coût du financement. Joël Kabuya rappelle que les financements de microfinance, qui permettent de toucher des activités plus risquées et parfois exclues du système bancaire traditionnel, sont généralement plus coûteux.
La banque devient alors une solution plus intéressante pour les entreprises suffisamment structurées et matures pour supporter ses exigences.
Former les deux côtés de la table
L’intervention de Joël Kabuya aura finalement déplacé la question de la formation. Dans le financement agricole, former l’entrepreneur ne suffit pas. Il faut également former celui qui analyse son projet.
Cette double montée en compétences peut permettre de réduire l’écart de compréhension entre les deux parties, d’améliorer l’évaluation des risques et de favoriser la création de produits financiers réellement adaptés aux réalités du secteur.
Selon Joël Kabuya, pour financer davantage l’agriculture congolaise, il faut mieux comprendre son fonctionnement.
La responsabilité est partagée entre l’entrepreneur qui doit présenter une activité structurée et documentée, le banquier qui doit comprendre les réalités agricoles, l’État qui doit sécuriser l’environnement économique et infrastructurel, ainsi que les autres acteurs capables de prendre une part du risque.
C’est à cette condition que le financement pourra véritablement accompagner le passage d’une agriculture de subsistance ou de petites exploitations vers une agriculture organisée, productive et capable de changer d’échelle.
Lydia Mangala