


Lors de la sixième édition du GSAD à Kinshasa, le débat sur le financement de l’agriculture congolaise a surtout mis en évidence les risques qui freinent encore les investisseurs et les faiblesses dans la structuration de nombreux projets. Face à ces enjeux, Emmanuel Bwirabuciza, expert en entrepreneuriat au projet Compétences Axées sur les Potentialités d’Investissement) en République Démocratique du Congo (CAP-Invest) d’Enabel, a appelé à mieux préparer les entrepreneurs, renforcer la transparence des entreprises et diversifier les mécanismes de financement, afin de rapprocher les projets agricoles des capitaux dont ils ont besoin pour changer d’échelle.
Car derrière les difficultés d’accès au crédit se trouvent plusieurs réalités propres au secteur notamment des cycles de production longs, des incertitudes climatiques, des garanties parfois insuffisantes, un manque de données financières fiables et la fragilité de certaines entreprises. Autant de facteurs qui compliquent l’évaluation des projets par les banques et autres institutions financières.
C’est dans ce contexte qu’Emmanuel Bwirabuciza est intervenu lors du panel 4, consacré au thème « De la structuration à l’investissement : comment rendre les projets agricoles finançables ? ». Selon lui, pour attirer les capitaux, les entrepreneurs doivent d’abord réduire les incertitudes autour de leurs activités et apporter aux financeurs des éléments suffisamment solides pour leur permettre de mesurer les risques et les perspectives de rendement.
Un secteur agricole qui présente des risques particuliers
 Contrairement à certaines activités commerciales où le retour sur investissement peut être relativement rapide, l’agriculture impose au financeur de composer avec le temps du cycle de production.
Un producteur doit investir avant même de récolter. Entre la préparation du sol, les semis, l’entretien, les traitements et la récolte, plusieurs mois peuvent s’écouler avant que les premières recettes ne soient générées. À cela s’ajoutent les aléas climatiques et les fluctuations des prix.
Pour les institutions financières, cette configuration rend le crédit agricole particulièrement exposé.
« Il y a des risques qui sont très élevés pour financer l’agriculture », a expliqué Emmanuel Bwirabuciza.
Le risque ne tient donc pas uniquement à la volonté ou non des banques de financer le secteur. Il est aussi lié à la nature même de l’activité et à l’environnement dans lequel évoluent les producteurs.
Des projets qui doivent d’abord rassurer le financeur

Pour accéder à un financement, l’entrepreneur agricole doit ainsi être en mesure de démontrer qu’il maîtrise son activité.
Cela passe notamment par la disponibilité des documents liés à l’exploitation, la sécurisation du foncier, la connaissance des coûts de production, la capacité à prévoir les revenus et la présentation d’un modèle économique cohérent.
La question foncière apparaît notamment comme un élément déterminant. Certains producteurs travaillent encore sur des terres dont les droits d’exploitation ne sont pas suffisamment sécurisés, ce qui constitue une source supplémentaire d’incertitude pour un éventuel financeur.
À l’inverse, un projet documenté, organisé et capable de fournir des informations fiables réduit les zones d’ombre autour de l’investissement.
La transparence financière, un passage obligé

Outre les réalités propres à l’agriculture, Emmanuel Bwirabuciza a insisté sur l’insuffisance de données fiables sur les activités des MPME.
Un entrepreneur peut déclarer un chiffre d’affaires, présenter une équipe ou affirmer disposer d’une clientèle. Mais lorsque vient le moment de fournir des éléments vérifiables, les informations disponibles ne sont pas toujours suffisantes.
Pour un investisseur ou une banque, cette absence de données complique considérablement l’évaluation du risque.
D’où l’importance de constituer une véritable « data room », c’est-à-dire un ensemble de données et de documents permettant au financeur de comprendre l’entreprise, son activité, ses performances et ses perspectives.
« Il manque ces éléments, les évidences, la data room, comme on le dit : les données qui permettraient, par exemple, à une banque ou à une institution financière de pouvoir dire : je peux miser sur cet entrepreneur », a-t-il souligné.
Cette transparence doit permettre au financeur d’apprécier non seulement la situation actuelle de l’entreprise, mais également sa capacité à rembourser un crédit ou à générer un retour sur investissement.
Adapter l’accompagnement aux réalités congolaises
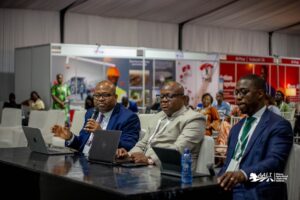 Pour Emmanuel Bwirabuciza, la réponse ne peut cependant pas consister à appliquer mécaniquement des méthodes conçues pour des écosystèmes plus matures.
L’accompagnement des entrepreneurs doit tenir compte du niveau de développement de l’écosystème local, de la fragilité de nombreuses entreprises et des contraintes auxquelles elles sont confrontées.
« Nous travaillons sur tous les leviers qui permettraient, par exemple, de mettre en place un accompagnement taillé sur mesure », a-t-il expliqué.
Cette approche vise à donner aux entrepreneurs les compétences nécessaires pour mieux structurer leurs activités, améliorer leur gestion et, progressivement, accéder aux financements adaptés à leur niveau de maturité.
Privilégier les entrepreneurs qui ont déjà fait leurs preuves
 Dans cette logique, Enabel entend davantage miser sur des entrepreneurs ayant déjà démontré leur capacité à faire fonctionner une activité.
L’objectif n’est pas nécessairement de financer uniquement des entreprises déjà importantes, mais de soutenir celles qui disposent déjà de premières preuves de marché comme un produit, une clientèle, un chiffre d’affaires ou encore une activité opérationnelle.
« Nous allons beaucoup plus investir sur cet entrepreneur qui, lui-même, a déjà fait quelque chose. L’apport que nous allons amener va permettre de booster ce qu’il fait déjà et d’aller vers la croissance », a-t-il déclaré.
Cette logique permet de considérer le financement comme un accélérateur de croissance, plutôt que comme une ressource destinée à faire démarrer indistinctement n’importe quelle idée.
Sortir du seul modèle du crédit bancaire
L’autre enseignement de son intervention concerne la nécessité de diversifier les sources de financement.
Pour Emmanuel Bwirabuciza, les banques commerciales ne peuvent, à elles seules, porter le développement du secteur agricole. Il faut donc construire un écosystème capable de mobiliser plusieurs formes de capitaux.
Il a notamment évoqué la mobilisation des grandes entreprises, les investisseurs corporate, les business angels ainsi que différents mécanismes de capital-investissement.
L’idée est de créer une palette de solutions correspondant aux différents profils et aux différents niveaux de maturité des entrepreneurs.
Cette diversification permettrait notamment de ne pas imposer le crédit bancaire comme unique réponse aux besoins de financement des entreprises agricoles.
Les grandes entreprises appelées à jouer un rôle
Dans cet écosystème, les grandes entreprises pourraient également devenir des acteurs importants du financement et de l’accompagnement des jeunes entreprises.
Emmanuel Bwirabuciza estime que les solutions développées par les entrepreneurs congolais doivent davantage intéresser les grandes entreprises susceptibles d’investir dans des initiatives innovantes ou de devenir des partenaires commerciaux.
Cette approche permettrait de rapprocher les jeunes entreprises des acteurs disposant déjà de marchés, de réseaux et de capacités financières, tout en favorisant leur passage à une plus grande échelle.
Financer l’agriculture, c’est aussi sécuriser toute la chaîne
Mais derrière la question du financement se pose la problématique de la souveraineté agricole.
Pour l’expert d’Enabel, la RDC ne pourra véritablement consolider son secteur agricole si elle reste dépendante de ressources essentielles venues de l’extérieur. Les semences et les engrais, notamment, constituent des maillons stratégiques de la chaîne de production.
L’État doit donc, selon lui, être en mesure d’agir sur ces différents maillons afin de créer un environnement favorable à la production nationale.
« L’État, normalement, doit contrôler toute la chaîne de production, non seulement des semences, mais aussi des engrais, pour pouvoir orienter sa politique agricole », a-t-il insisté.
Cette maîtrise des intrants, combinée à un meilleur accès aux financements et à une structuration plus solide des entreprises, pourrait contribuer à réduire les principaux goulots d’étranglement qui freinent encore l’essor de l’agriculture congolaise.
Devenir finançable avant de chercher à être financé
Au terme de son intervention, Emmanuel Bwirabuciza a ramené le débat à la responsabilité partagée de l’ensemble de l’écosystème. Les banques et les investisseurs doivent développer des mécanismes adaptés aux réalités agricoles, l’État doit contribuer à réduire les risques, les assureurs doivent jouer leur rôle et les entrepreneurs doivent, de leur côté, renforcer la qualité et la transparence de leurs projets.
Car pour attirer durablement les capitaux, il ne suffit pas de réclamer davantage de financements mais il faut construire des entreprises capables de les recevoir, de les gérer et de les transformer en croissance.
« S’il faut les capter, les entrepreneurs doivent être bien préparés, et ils doivent aussi s’engager pour pouvoir améliorer tout ce qu’il y a comme conditions d’être financés », a conclu Emmanuel Bwirabuciza.
Outre la seule question du crédit, l’intervention d’Emmanuel Bwirabuciza aura ainsi rappelé que le financement agricole se construit sur un écosystème de confiance, de transparence et de partage des risques.
Pour faire émerger une agriculture capable de créer des emplois et de soutenir la souveraineté alimentaire, la RDC devra donc agir simultanément sur la qualité des projets, l’accompagnement des entrepreneurs, la sécurisation des investissements et la diversification des sources de capitaux afin de bâtir les conditions qui donnent aux financeurs de bonnes raisons d’y investir.
Lydia Mangala