


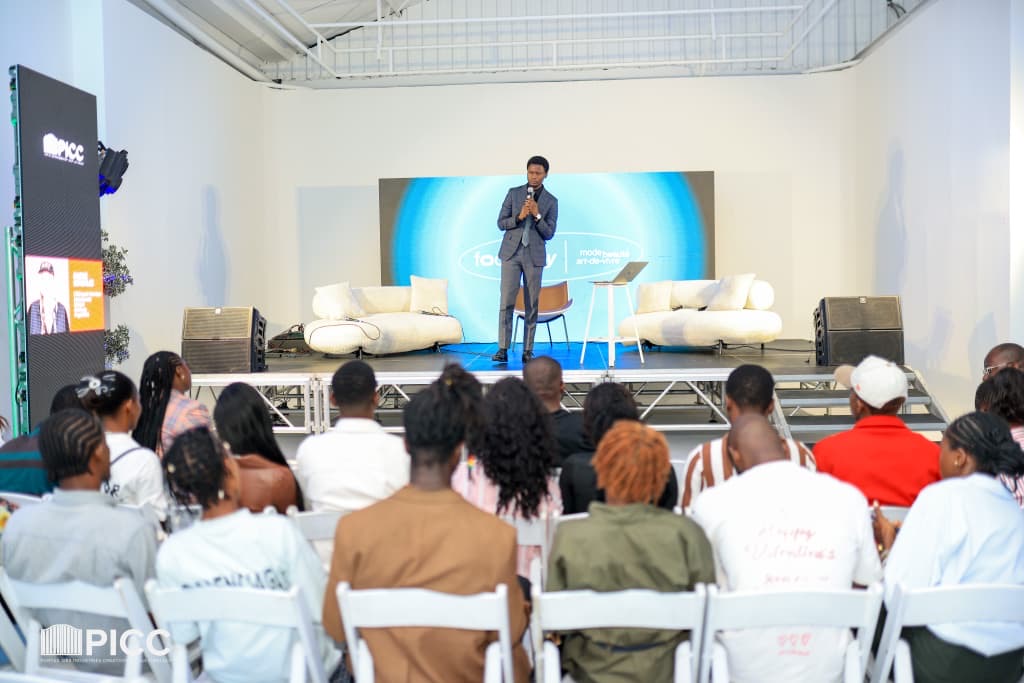
Le Portail des industries créatives et culturelles (PICC) a organisé, samedi 31 octobre 2026 à Momento House, à Kinshasa, un Focus Day consacré à la mode, à la beauté et à l’art de vivre.
À cette occasion, Calvin Mukubuzi, responsable des produits PME et Corporates à la Rawbank, a animé un atelier autour du thème « De l’idée au financement : par où commencer ? ». Son intervention a porté sur les conditions à réunir pour rendre une entreprise crédible et accéder à un financement bancaire.
 D’entrée de jeu, le banquier a invité les participants à dépasser l’idée selon laquelle le manque d’argent constitue le principal obstacle à l’entrepreneuriat. À travers un exercice interactif autour d’un financement hypothétique de 10 000 dollars, il a amené plusieurs participants à présenter leurs projets, notamment dans la commercialisation de l’eau, la fabrication de savon à partir d’huiles usagées et la création d’objets destinés à l’aménagement des espaces.
Cet exercice lui a permis de souligner qu’une idée, aussi intéressante soit-elle, doit répondre à un besoin réel et tenir compte des réalités du marché.
« Les meilleures idées, les meilleures entreprises répondent toujours à un problème », a-t-il insisté.
Il a encouragé les porteurs de projets à analyser leur environnement, leurs compétences, la concurrence et les besoins de leur clientèle avant de se lancer.
De l’idée à l’entreprise, un parcours à structurer
 Pour Calvin Mukubuzi, la concrétisation d’une initiative entrepreneuriale passe par plusieurs étapes distinctes : l’idée, sa transformation en projet, le passage à l’action et, enfin, la structuration d’une entreprise. Cette progression permet notamment de clarifier les objectifs, de mobiliser les ressources nécessaires et de définir un modèle économique viable.
Il a également tenu à rappeler que l’entrepreneuriat exige de la patience, de la préparation et une capacité à résister aux difficultés, particulièrement au cours des premières années d’activité. S’appuyant sur sa propre expérience dans le secteur de la télécommunication, il a expliqué avoir attendu quatre ans avant d’atteindre la rentabilité, malgré des prévisions initiales qui tablaient sur quelques mois.
« L’entrepreneuriat demande du cardio », a-t-il résumé.
Il a souligné que l’engagement, la passion et la capacité à supporter les périodes difficiles comptent autant que les ressources financières. Il a ainsi mis en garde contre la tendance à contracter un emprunt dès le lancement d’une activité, estimant qu’il est préférable, à cette étape, de privilégier l’autofinancement ou de rechercher un accompagnement adapté.
La formalisation de l’entreprise, un préalable au financement bancaire
 Abordant directement la question du financement, le responsable des produits PME et Corporates de Rawbank a déconstruit certaines perceptions autour du rôle des banques.
Selon lui, un établissement financier ne prend pas en charge une simple idée ou un projet encore au stade de réflexion, mais examine une activité déjà structurée, formalisée et suffisamment documentée.
« La banque ne finance pas des idées. La banque ne finance pas des projets. La banque finance des business implantés », a-t-il déclaré.
Il a notamment insisté sur l’importance de la formalisation de l’entreprise, à travers les documents administratifs requis, dont le registre du commerce et du crédit mobilier (RCCM), l’identification nationale et le numéro d’impôt.
Outre ces pièces, il a encouragé les entrepreneurs à disposer d’une adresse identifiable, à tenir une comptabilité régulière et à séparer autant que possible les dépenses personnelles de celles liées à leurs activités.
Pour illustrer cette exigence, il a rappelé que même une petite activité commerciale, y compris exercée en ligne, doit pouvoir présenter des données sur ses ventes, ses dépenses, ses marges et l’évolution de son chiffre d’affaires, afin de garder des traces permettant de justifier la réalité de l’activité.
Évaluer sa capacité de remboursement avant de solliciter un crédit
 L’intervenant a ensuite attiré l’attention sur les risques liés à un financement mal adapté. Un crédit peut soutenir la croissance d’une entreprise, accélérer son développement, mais également fragiliser une activité lorsque le montant obtenu dépasse les capacités de gestion ou de remboursement de l’emprunteur.
Il a ainsi identifié trois situations à éviter : un financement trop élevé par rapport à la taille de l’entreprise, un crédit dont les échéances dépassent les revenus disponibles et un emprunt utilisé à une fin différente de celle initialement présentée à la banque.
« Le mauvais financement, c’est un financement qui te dépasse », a-t-il averti.
Il a invité les entrepreneurs à évaluer leurs revenus, leurs charges et leurs marges avant de s’engager. Il a également expliqué que la banque procède à une analyse historique de l’activité, fondée sur les performances déjà réalisées, et à une analyse prévisionnelle, destinée à apprécier les revenus attendus après l’octroi du crédit.
Dans cette démarche, trois éléments sont particulièrement attendus par les établissements financiers entre autres les documents officiels de l’entreprise, ses états financiers et une projection claire de l’utilisation du montant sollicité. Le porteur de projet doit notamment être en mesure de démontrer comment le financement contribuera à développer son activité et par quels revenus il pourra assurer son remboursement.
Les différents mécanismes de financement adaptés aux entreprises
 Calvin Mukubuzi a également présenté plusieurs mécanismes susceptibles de répondre aux besoins des petites et moyennes entreprises. Il a notamment évoqué les avances à terme fixe, les avances sur factures ou sur bons de commande, ainsi que le leasing.
Les avances à terme fixe peuvent permettre de financer certains besoins de l’entreprise selon des modalités de remboursement convenues avec la banque. Les avances sur factures, quant à elles, offrent la possibilité de disposer de liquidités en attendant le paiement d’une prestation déjà réalisée ou d’un contrat exécuté. Le leasing constitue, pour sa part, une solution de financement d’équipements ou de matériels que l’entreprise peut utiliser dans le cadre de ses activités, avec des loyers à verser pendant la durée convenue.
Il a aussi présenté le programme de financement « Discounter » de Rawbank, destiné à accompagner les PME, en mentionnant des possibilités de financement pouvant atteindre 30 000 dollars et, pour les femmes entrepreneures éligibles à ce dispositif, jusqu’à 50 000 dollars, sous réserve des conditions applicables.
En conclusion, le banquier a rappelé que l’accès au crédit dépend notamment de la solidité du dossier, de la régularité des revenus, de la capacité de remboursement et de la maîtrise des risques liés à l’activité.
Pour lui, le financement doit intervenir au moment où l’entreprise est suffisamment préparée pour en faire un véritable levier de croissance, et non une charge supplémentaire.
Lydia Mangala