


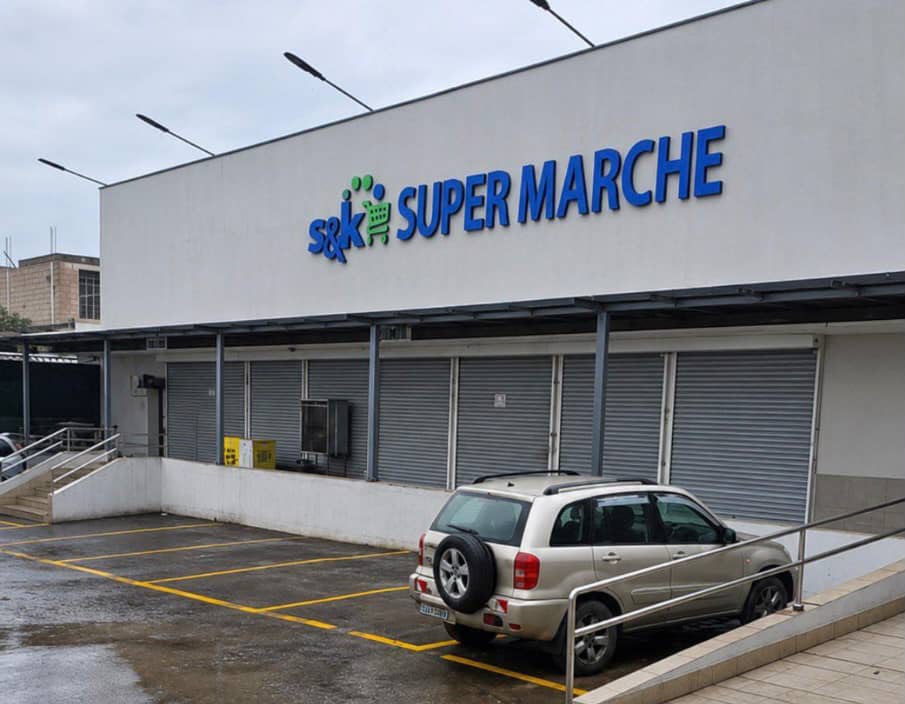
La fermeture de plusieurs établissements commerciaux à Kinshasa pour non-respect des obligations relatives à la facture normalisée marque un tournant dans l’application de la réforme fiscale en République démocratique du Congo. Après plusieurs mois de sensibilisation et d’accompagnement des opérateurs économiques, la Direction générale des impôts (DGI) est passée à une phase de contrôle assortie de sanctions.
Le 23 octobre 2026, le Pullman Kinshasa Grand Hotel et le Fleuve Congo Hôtel ont été scellés à la suite d’une opération de contrôle conduite par le directeur général des Impôts, Barnabé Muakadi Muamba. Des points de vente de l’enseigne S&K ont également été concernés par des mesures similaires dans les jours suivants.
Ces fermetures soulèvent une question qui dépasse les établissements concernés : la facture normalisée peut-elle réellement transformer les pratiques commerciales et renforcer durablement les recettes publiques ?
Une réforme qui s’attaque à l’opacité des transactions
La facture normalisée n’est pas une simple formalité administrative. Elle constitue un instrument de traçabilité fiscale destiné à permettre à l’État de mieux suivre les opérations commerciales réalisées par les entreprises assujetties à la taxe sur la valeur ajoutée (TVA).
En RDC, l’obligation de délivrer une facture normalisée produite par un dispositif électronique fiscal est inscrite dans le dispositif légal relatif à la TVA. Elle permet notamment de disposer d’informations vérifiables sur les transactions et de limiter les possibilités de dissimulation des opérations imposables.
L’enjeu est particulièrement important pour les finances publiques. Lorsqu’une entreprise réalise une vente, la TVA facturée au consommateur doit être correctement enregistrée et déclarée à l’administration fiscale. Si les opérations échappent à la traçabilité, les contrôles deviennent plus difficiles et les risques de sous-déclaration augmentent.
La réforme cherche donc à réduire l’écart entre les transactions effectivement réalisées, les montants de TVA collectés et les sommes déclarées au Trésor public. Elle ne consiste pas seulement à imposer un nouveau format de facture, mais à renforcer la capacité de l’État à vérifier la réalité des activités économiques.
Le passage aux sanctions, après une période d’accompagnement
La fermeté actuelle de la DGI intervient après plusieurs mois de préparation. En août 2026, le ministre des Finances, Doudou Fwamba, avait annoncé la fin de la phase de sensibilisation et du moratoire accordé aux entreprises pour leur permettre de s’adapter à la réforme.
Selon ses déclarations, l’État avait notamment mis gratuitement à la disposition des contribuables plus de 4 000 dispositifs électroniques fiscaux. Le ministre avait également indiqué que les outils numériques permettaient désormais à l’administration de détecter les écarts entre la TVA collectée et celle déclarée par les opérateurs économiques.
Dans ce contexte, le recours aux sanctions traduit la volonté de ne plus laisser la mise en conformité dépendre uniquement de la bonne volonté des entreprises. Il rappelle que les obligations fiscales ne sont pas facultatives et que les périodes d’accompagnement ne peuvent se transformer en exemptions permanentes.
Toutefois, la répression ne peut constituer à elle seule une politique de conformité. Elle doit s’accompagner d’une administration capable d’expliquer les règles, de faciliter l’accès aux dispositifs techniques et de traiter les contribuables selon les mêmes exigences.
L’égalité devant l’impôt, une condition de crédibilité
Les établissements concernés comptent parmi les acteurs connus du paysage économique et commercial de Kinshasa. Leur fermeture envoie ainsi un signal sur la volonté de la DGI d’étendre ses contrôles à des opérateurs de différentes catégories.
Mais la crédibilité de cette démarche dépendra surtout de son caractère équitable. Les obligations relatives à la facture normalisée doivent s’appliquer à tous les contribuables concernés, sans distinction fondée sur la notoriété, la taille ou l’influence économique d’une entreprise.
Une application sélective des sanctions risquerait de fragiliser la confiance dans la réforme et de donner l’impression que certains opérateurs bénéficient d’une tolérance dont d’autres sont privés.
La DGI doit donc rendre ses contrôles lisibles afin de préciser les manquements constatés, communiquer sur les procédures de régularisation et veiller à ce que les mesures prises reposent sur des faits établis. La transparence exigée des entreprises doit également caractériser l’action de l’administration fiscale.
Le consommateur, maillon essentiel de la réforme
La réussite de la facture normalisée ne dépend pas uniquement des contrôleurs fiscaux et des entreprises. Le consommateur occupe une place importante dans cette chaîne de responsabilité.
En exigeant une facture conforme après chaque transaction concernée, il contribue à rendre les ventes plus traçables. Il ne s’agit pas simplement de conserver une preuve d’achat, mais de participer à un mécanisme qui permet à l’administration de mieux contrôler les opérations commerciales.
Cette responsabilité suppose néanmoins une meilleure information du public. Le citoyen doit savoir reconnaître une facture normalisée, vérifier ses éléments de sécurité et connaître les moyens de signaler une éventuelle irrégularité.
La réforme ne pourra produire pleinement ses effets si les consommateurs continuent à considérer la facture comme un document secondaire ou s’ils rencontrent des difficultés pour l’obtenir. La sensibilisation doit donc dépasser les entreprises et atteindre les habitudes quotidiennes d’achat.
La fermeture des établissements ne suffit pas
Le véritable indicateur de réussite ne sera pas le nombre d’établissements scellés, mais la réduction durable des pratiques de facturation non conformes.
Une fermeture peut contraindre une entreprise à régulariser sa situation. Elle ne garantit cependant pas que les mêmes irrégularités ne réapparaîtront pas après la reprise des activités. C’est pourquoi la DGI doit assurer un suivi après la levée des scellés, multiplier les contrôles de conformité et mesurer les résultats obtenus.
Il faudra également apprécier les effets concrets de la réforme sur les recettes publiques. Une augmentation des recettes de TVA peut constituer un indicateur encourageant, mais elle ne suffit pas à démontrer, à elle seule, l’efficacité de la facturation normalisée. Il convient de distinguer les effets de cette réforme de ceux liés à l’évolution de l’activité économique, aux prix, aux importations et aux autres mesures fiscales.
L’administration devra ainsi publier des données permettant de suivre l’évolution des déclarations, des montants effectivement recouvrés, des irrégularités constatées et des entreprises remises en conformité.
Faire de la conformité une pratique économique durable
La facture normalisée met en jeu bien davantage qu’une obligation de délivrer un document commercial. Elle touche à la relation entre l’État, les entreprises et les citoyens autour de l’exigence de la transparence des transactions et la contribution effective aux finances publiques.
Pour les entreprises, se conformer à la réglementation signifie intégrer la facturation électronique dans leurs procédures de vente, former leurs agents et garantir la délivrance systématique de documents conformes.
Pour l’administration, cela implique des contrôles réguliers, des sanctions proportionnées et une application équitable des textes. Pour les consommateurs, il s’agit de réclamer leur facture et de participer à la vigilance collective.
La réforme ne sera véritablement réussie que lorsque la facture normalisée deviendra un réflexe dans les transactions commerciales, et non une obligation respectée uniquement sous la menace d’une fermeture.
Les scellés peuvent imposer un rappel à l’ordre mais seule une conformité durable permettra de consolider la transparence fiscale et de renforcer les ressources de l’État.
La Rédaction